Buchhalter werden: Voraussetzungen, Karrierewege und Selbstständigkeit

Buchhalter werden können Sie über eine kaufmännische Ausbildung, ein wirtschaftliches Studium oder als Quereinsteiger. Für diesen Beruf gibt es keine einheitlich vorgeschriebene Ausbildung.

Wir zeigen Ihnen konkret, welche Voraussetzungen Sie brauchen, welche Weiterbildungen sinnvoll sind und wie Sie sich als Buchhalter Schritt-für-Schritt selbstständig machen können.

Von Franz Kupfer

11 Min. Lesezeit06.11.2026

Welche Aufgaben hat ein Buchhalter?

Ein Buchhalter verantwortet die interne Buchhaltung, Löhne und Gehälter in einem Unternehmen sowie die finanziellen Transaktionen mit Lieferanten und Kunden und bereitet die Finanzdaten für betriebswirtschaftliche Auswertungen auf.

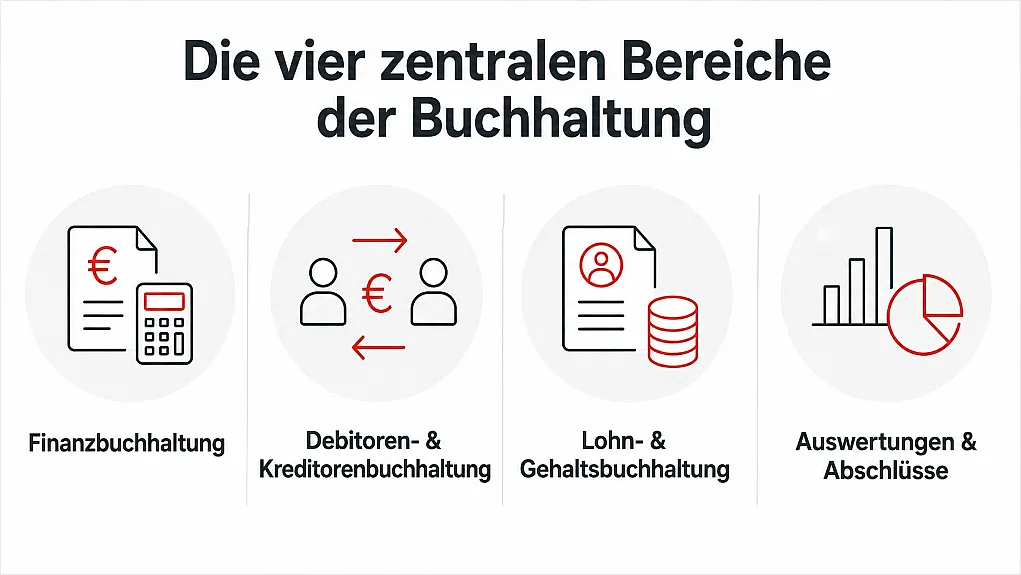
Diagramm zeigt vier zentrale Bereiche der Buchhaltung mit Symbolen und Beschriftungen: Finanzbuchhaltung, Debitoren- & Kreditorenbuchhaltung, Lohn- & Gehaltsbuchhaltung sowie Auswertungen & Abschlüsse. Rote Akzente heben wichtige Elemente wie Eurozeichen, Personen, Münzen und Diagramme hervor, um Funktionen und Aufgaben der Bereiche zu verdeutlichen.

Finanzbuchhaltung

Ein Unternehmen, das Waren oder Dienstleistungen anbietet, muss die jeweiligen finanziellen Vorgänge erfassen und korrekt verbuchen. Rechnungen müssen geprüft und bezahlt werden und mit den entsprechenden Belegen (Rechnungsnummer, Auftragsnummer,  Kundennummer etc.) zugeordnet werden. Typische Geschäftsvorgänge, die ein Buchhalter verwaltet, sind:

  • Eingangs- und Ausgangsrechnungen prüfen
  • Bank- und Kassenbewegungen erfassen
  • Belege den entsprechenden Konten zuordnen
  • Konten abstimmen und Buchungen kontrollieren

Debitoren- und Kreditorenbuchhaltung

Einfach erklärt: Debitoren sind Kunden, die dem Unternehmen Geld schulden. Kreditoren sind Lieferanten oder Dienstleister, denen das Unternehmen Geld schuldet. Die hauptsächlichen Aufgaben eines Buchhalters in diesem Bereich sind:

  • Forderungen gegenüber Kunden erfassen und überwachen 
  • Verbindlichkeiten gegenüber Lieferanten erfassen und verwalten 
  • Eingehende und ausgehende Zahlungen zuordnen 
  • Offene Posten kontrollieren 
  • Zahlungstermine und Fälligkeiten im Blick behalten 
  • Mahnwesen unterstützen

Lohn- und Gehaltsbuchhaltung

Ein Buchhalter hat nicht nur die Aufgabe, Löhne und Gehälter abzurechnen, sondern auch:

  • Arbeitszeiten, Fehlzeiten und variable Vergütungen berücksichtigen
  • Steuern und Sozialversicherungsbeiträge bei der Abrechnung berücksichtigen
  • Meldungen und Unterlagen für Sozialversicherungsträger vorbereiten

Auswertungen und Abschlüsse

Die Auswertung und Aufbereitung der Finanzvorgänge eines Unternehmens verantwortet ebenfalls der Buchhalter. Damit kommt ihm die wichtige Aufgabe zu, Finanzdaten für Geschäftsleitung, Steuerberatung oder Controlling zu analysieren und zusammenzufassen. Dazu gehören hauptsächlich:

  • Einnahmen, Ausgaben und wirtschaftliche Entwicklungen gegenüberstellen
  • Betriebswirtschaftliche Auswertungen vorbereiten
  • Konten prüfen und abstimmen
  • Monats-, Quartals- und Jahresabschlüsse vorbereiten

Wie werde ich Buchhalter?

Sie können Buchhalter werden, indem Sie eine praktische Ausbildung oder ein Wirtschaftsstudium machen, auch ein Quereinstieg ist möglich. Entscheidend ist, dass Sie Fachwissen in Buchführung und Rechnungswesen haben und sich gegebenenfalls über Weiterbildung buchhalterische Kenntnisse zusätzlich aneignen.

Was braucht man, um Buchhalter zu werden?

Es gibt verschiedene persönliche Qualitäten und fachliche Voraussetzungen, die dabei helfen, ein erfolgreicher Buchhalter zu werden.

Fotografie zeigt Hand mit Kugelschreiber, die mithilfe eines Holzlineals ein Diagramm in einem Lehrbuch zeichnet oder misst. Diagramm enthält ein Gitternetz, Achsenbeschriftungen und zeigt eine grafische Darstellung von Daten, vermutlich zur Veranschaulichung eines mathematischen oder technischen Sachverhalts.

Persönliche Voraussetzungen

Als Buchhalter übernimmt man verantwortungsvolle und zum Teil sensible Aufgaben. Daher sind folgende „Skills“ besonders wichtig:

Arbeitsweise

  • Sorgfalt und Genauigkeit
  • Zuverlässigkeit und Verantwortungsbewusstsein
  • Strukturierte Arbeitsweise

Kompetenzen

  • Analytisches Denken
  • Zahlenverständnis
  • Diskretion im Umgang mit sensiblen Finanz- und Personaldaten
  • Kommunikationsfähigkeit bei Rückfragen mit Kunden, Kollegen oder Steuerberatung
Screenshot eines Finanzcharts mit grünen und roten Kerzen, der einen Aufwärtstrend zeigt, auf einem Monitor. Im Vordergrund Hände mit Taschenrechner über gedruckten Diagrammen und Kreisgrafiken, die Analyse und Berechnung von Finanzdaten darstellen.

Fachliche Voraussetzungen

Neben Buchführung und Rechnungswesen sind die Beherrschung von Software und digitalen Tools notwendige Kompetenzen.

Fachkenntnisse

  • Buchführung und Rechnungswesen
  • Betriebswirtschaftliche Zusammenhänge
  • Relevante steuer- und handelsrechtliche Grundlagen
  • Lohn- und Gehaltsabrechnung, je nach Tätigkeitsbereich

Digitale Kenntnisse

  • Buchhaltungssoftware
  • Tabellenkalkulation
  • Digitale Beleg- und Dokumentenverarbeitung
  • Digitale Buchhaltungsprozesse

Typische Karrierewege in die Buchhaltung

Es gibt unterschiedliche Möglichkeiten und Ausbildungswege, um Buchhalter werden zu können:

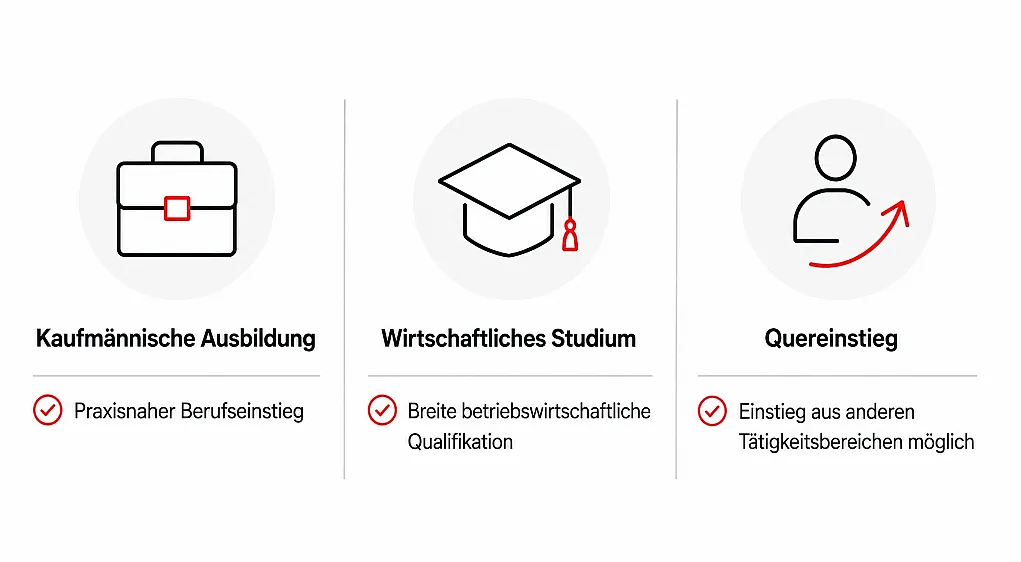
Diagramm zeigt drei Karrierewege: Kaufmännische Ausbildung mit praxisnahem Berufseinstieg, wirtschaftliches Studium mit breiter betriebswirtschaftlicher Qualifikation und Quereinstieg aus anderen Tätigkeitsbereichen. Jeder Weg ist durch ein Symbol (Aktentasche, Doktorhut, Person mit Pfeil) und kurze Beschreibung mit rotem Häkchen hervorgehoben.
 Kaufmännische AusbildungWirtschaftliches Studium
Dauer: in der Regel 2–3 Jahre, je nach AusbildungsberufBachelor in der Regel 6–8 Semester
Inhalte:kaufmännische Abläufe, Buchführung und RechnungswesenBetriebswirtschaft, Rechnungswesen und Finanzen, je nach Studiengang und Schwerpunkt
Abschluss: anerkannter BerufsabschlussBachelorabschluss
Typischer Weg:Einstieg ins Rechnungswesen → Tätigkeit in der Buchhaltung → ggf. Weiterbildung/SpezialisierungStudium → Einstieg ins Rechnungswesen → Tätigkeit bzw. Spezialisierung in der Buchhaltung

Quereinstieg: Auch als Quereinsteiger kann man Buchhalter werden. Dafür sind jedoch fachspezifische Kenntnisse wichtig: Entweder hat man diese bereits erworben (beispielsweise in einem vorherigen Job) oder durch Weiterbildungen ergänzt. In jedem Fall ist es hilfreich, kaufmännische und administrative Erfahrungen gesammelt zu haben.

Kann man Buchhalter ohne Ausbildung werden?

Ja, in Deutschland ist es möglich, auch ohne Ausbildung Buchhalter zu werden. Fachkenntnisse und praktische Berufserfahrung erleichtern jedoch den Berufseinstieg.

„Buchhalter“ ist nicht geschützt

Die Berufsbezeichnung „Buchhalter“ ist in Deutschland nicht geschützt. Daher gibt es keinen vorgeschriebenen Bildungsweg, um den Beruf zu erlernen. 

Ausnahme: Als „Geprüfter Bilanzbuchhalter – Bachelor Professional in Bilanzbuchhaltung“ darf sich nur bezeichnen, wer die öffentlich-rechtliche Prüfung auf der Basis des Berufsbildungsgesetzes bestanden hat (in § 2 Abs. 5 der Bilanzbuchhalter-Fortbildungsprüfungsverordnung geregelt).

Kann man Buchhalter ohne Berufserfahrung werden?

Wer Buchhalter ohne Berufserfahrung und ohne Ausbildung werden möchte, wird es schwer haben, sich in diesem Beruf durchzusetzen. Entscheidend sind die jeweiligen Fachkenntnisse. Diese spezifischen Qualifikationen kann man sich entweder über eine Ausbildung oder langjährige Berufspraxis erwerben. 

Beispiel: Die IHK nennt als eine mögliche Voraussetzung zur Prüfungszulassung als Geprüfter Bilanzbuchhalter neben der Fachausbildung eine „mindestens fünfjährige Berufspraxis im betrieblichen Finanz- und Rechnungswesen“. 

Das Beispiel zeigt, dass entweder eine Fachausbildung oder mehrjährige Berufspraxis wichtig sind, um als angestellter oder selbstständiger Buchhalter erfolgreich arbeiten zu können.
Tätigkeiten, die steuerberatenden Berufen vorbehalten sind

Folgende Tätigkeiten sind steuerberatenden Berufen vorbehalten und dürfen nicht von selbstständigen Buchhaltern für ihre Kunden ausgeführt werden:

  • Buchführung einrichten und Kontenplan erstellen
  • Abschlussbuchungen und Jahresabschlüsse erstellen
  • Einnahmenüberschussrechnung erstellen
  • Umsatzsteuervoranmeldungen und Steuererklärungen erstellen
  • Lohnkonten einrichten

Quelle: IHK Schwaben

Wie macht man sich als Buchhalter selbstständig?

Prüfen Sie zunächst, welche Tätigkeiten Sie als selbstständiger Buchhalter mit Ihren speziellen Qualifikationen und Berufserfahrungen rechtlich anbieten dürfen. Danach können Sie Ihr eigenes Business starten: Leistungsangebot festlegen, Gewerbe anmelden und Arbeitsprozesse einrichten.

Was darf ein selbstständiger Buchhalter leisten?

Laut Grundlage: § 6 Nr. 3 StBerG. dürfen Buchhalter ohne besondere Qualifikation für Kunden folgende Tätigkeiten durchführen. Achtung: Das Kontieren (einen Geschäftsvorgang bzw. Beleg den richtigen Buchhaltungskonten zuzuordnen) ist ohne entsprechende Qualifikation und Berufspraxis nicht erlaubt.

Ohne besondere Qualifikation erlaubt
TätigkeitErlaubt?
Schreib- und RechenarbeitenJa
Bereits kontierte Belege erfassenJa
Daten nach vorgegebenen Buchungsanweisungen erfassenJa
Daten nach vorgegebenen Programmen zusammenstellenJa
Belege selbst kontierenNein
Buchungsanweisungen erteilenNein

Mit einer kaufmännischen Ausbildung oder einer gleichwertigen Vorbildung und anschließend mindestens drei Jahre praktischer Tätigkeit im Buchhaltungswesen mit mindestens 16 Wochenstunden sind folgende Tätigkeiten als Buchhalter erlaubt (Grundlage: § 6 Nr. 4 StBerG)

Mit Qualifikation und Berufspraxis erlaubt
TätigkeitErlaubt?
Laufende Geschäftsvorfälle buchenJa
Belege kontierenJa
Laufende Lohnabrechnung durchführenJa
Lohnsteuer-Anmeldungen erstellenJa

Schritt-für-Schritt: Selbstständiger Buchhalter werden

Aus unserer langjährigen Erfahrung mit Buchhaltern und dem regelmäßigen Erfahrungsaustausch mit der Branche wissen wir, worauf es beim Weg in die Selbstständigkeit ankommt. Daraus haben wir eine umfassende Schritt-für-Schritt-Anleitung erstellt, die Ihnen hilft, zielsicher und erfolgreich Buchhalter zu werden.

  1. Qualifikation und Berufserfahrung prüfen: Klären Sie, welche Leistungen Sie nach § 6 StBerG selbstständig für Kunden anbieten dürfen.
  2. Leistungsangebot festlegen: Definieren Sie, welche Buchhaltungsleistungen Sie übernehmen möchten, beispielsweise laufende Geschäftsvorfälle oder Lohnabrechnungen.
  3. Gewerbe anmelden: Melden Sie Ihre selbstständige Buchhaltungstätigkeit beim zuständigen Gewerbeamt an.
  4. Zielgruppe und Preise bestimmen: Legen Sie fest, für welche Art von Unternehmen (Unternehmensgröße, Branche, benötigte Buchhaltungsleistungen) Sie arbeiten möchten und wie Sie Ihre Leistungen abrechnen.
  5. Software und Arbeitsprozesse einrichten: Wählen Sie geeignete Buchhaltungssoftware aus und legen Sie fest, wie Sie mit Ihren Kunden Daten austauschen wollen; z. B. Belege sicher über ein digitales Kundenportal oder eine geschützte Cloud-Lösung übermitteln.
  6. Datenschutz sicherstellen: Bestimmen Sie, wer auf Finanz- und Personaldaten zugreifen darf. Am besten nutzen Sie sichere Übertragungswege und schützen Sie Ihre Systeme durch starke Passwörter, Zwei-Faktor-Authentifizierung und regelmäßige Back-ups.
  7. Berufliche Risiken absichern: Sichern Sie sich gegen finanzielle Folgen von Buchungs-, Abrechnungs- oder Fristfehlern durch eine passende Berufshaftpflicht ab.

Welche Risiken tragen selbstständige Buchhalter?

Buchhaltungsdienstleister verarbeiten viele sensible Finanz-, Kunden- und Personaldaten. Dadurch sind sie Haftungsrisiken durch eigene berufliche Fehler ausgesetzt. Außerdem können sie zum Ziel von Cyber-Attacken werden.

Fotografie einer Frau, die auf einem modernen, dunkelgrünen Sessel in einer Werkstatt mit Holzrahmen und Möbelteilen sitzt. Fokus liegt auf entspannter Pose und minimalistischer Kleidung, umgeben von unvollendeten Holzarbeiten und Werkstattmaterialien.

Beispiel 1: Fehler bei der Buchführung

Risiko: Buchhalter können Schäden verursachen, indem sie unabsichtlich fehlerhafte Buchungen durchführen oder Belege falsch kontieren.

Fehler: Eine fehlerhafte automatische Buchung, die sich über mehrere Monate wiederholte, wurde einem selbstständigen Buchhalter zum Verhängnis. Es wurden dadurch Zahlungseingänge bei seinem Kunden, einem Möbelhersteller, einem falschen Produkt zugeordnet. Statt einem bestimmten Tisch wurden die Zahlungen einem Sessel zugeordnet.

Schaden: Durch diese wiederholten Fehlbuchungen erschien der Sessel in Bezug zu den Herstellungskosten deutlich profitabler, als es in Wirklichkeit war. Der Möbelhersteller senkte infolgedessen den Preis und verkaufte den Sessel zu günstig.

Als der Fehler entdeckt wurde, war es bereits zu spät. Etliche Sessel waren zu dem zu niedrigen Preis schon verkauft. Den erlittenen finanziellen Verlust in Höhe von 80.000 Euro verlangte der Hersteller vom Buchhalter zurück.

Absicherung: Da der Buchhalter eine Berufs­haftpflicht­versicherung abgeschlossen hatte, musste er den Vermögens­schaden nicht selbst tragen. Die Versicherung hat die Forderung in voller Höhe bezahlt.

Typische Fehler im Berufsalltag können schnell zu Haftungsfällen führen. Welche Fehlerquellen besonders relevant sind und wie Sie diese reduzieren können, zeigen wir Ihnen in unserem weiterführenden Beitrag.

Fotografie einer Person, die ein ausgefülltes Formular in der Hand hält, umgeben von Taschenrechner, Laptop, Stift und Kaffeetasse, was auf eine Arbeitssituation oder Steuererklärung hinweist. Fokus liegt auf Details des Formulars mit Tabellen und Textfeldern, die finanzielle oder administrative Daten enthalten.

Beispiel 2: Fehler in der Lohn- und Gehaltsabrechnung

Risiko: Bei Lohn- und Gehaltsabrechnungen können Buchhaltern Fehler passieren, wenn sie Beiträge, Abzüge oder andere abrechnungsrelevante Angaben falsch berechnen oder berücksichtigen.

Fehler: Im konkreten Fall hat ein Buchhalter die Beiträge zur betrieblichen Altersvorsorge fehlerhaft berechnet. Er hat nur den Arbeitgeberanteil an den Versorgungsträger abgeführt. Dabei hat er vergessen, den Arbeitnehmeranteil bei der Lohnabrechnung vom Gehalt einzubehalten.

Schaden: Das Unternehmen, für das der Buchhalter selbstständig gearbeitet hat, musste den vergessenen Anteil an den Versorgungsträger nachzahlen, konnte dies aufgrund rechtlicher Bestimmungen von seinem Mitarbeiter jedoch nicht mehr nachfordern.

Das Unternehmen blieb auf insgesamt 18.000 Euro sitzen und forderte diesen Betrag als Schadenersatz vom Buchhalter.

Absicherung: Der Buchhalter hatte eine Berufshaftpflichtversicherung abgeschlossen. Diese übernahm den vollständigen Vermögensschaden in Höhe von 18.000 Euro.

Um Haftungsrisiken und finanzielle Folgen zu reduzieren, sollten Sie Ihre individuellen Risiken kennen und realistisch bewerten. Wie Sie dabei systematisch vorgehen, zeigt unsere Risikoanalyse für berufliche Risiken.

Fotografie einer Person im Schatten vor mehreren Monitoren mit farbigem Programmiercode und Konsolenausgaben. Darstellung vermittelt Arbeitssituation im Bereich Softwareentwicklung oder IT-Sicherheit.

Beispiel 3: Cyber-Angriff

Risiko: Da Buchhaltungsdienstleister täglich sensible Daten ihrer Kunden verarbeiten, sind sie einem erhöhten Risiko von Cyber-Angriffen ausgesetzt.

Fehler: Ein Mitarbeiter des Buchhaltungsbüros hat einen scheinbar harmlosen E-Mail-Anhang geöffnet. Er konnte nicht ahnen, dass dort Cyber-Kriminelle schädliche Ransomware versteckt hatten. Diese hat sofort sämtliche Buchhaltungsdaten verschlüsselt.

Schaden: Das Büro konnte mehrere Tage nicht wie gewohnt arbeiten. Für die Behebung des Schadens sind hohe Kosten entstanden:

  • IT-Forensik und Bereinigung: 10.000 Euro
  • Datenwiederherstellung: 8.000 Euro
  • Wiederherstellung der Systeme und Betriebsfähigkeit: 7.000 Euro
  • Gesamtschaden: 25.000 Euro

Absicherung: Die Cyber-Versicherung hat dem Buchhaltungsbüro IT-Forensik- und Krisendienstleister zur Seite gestellt und sämtliche Kosten dafür übernommen. Welche Cyber-Absicherung zu Ihrem Unternehmen passt, erfahren Sie in unserem Cyber-Versicherungsvergleich.

Welche ­Versicherungen brauchen Buchhalter?

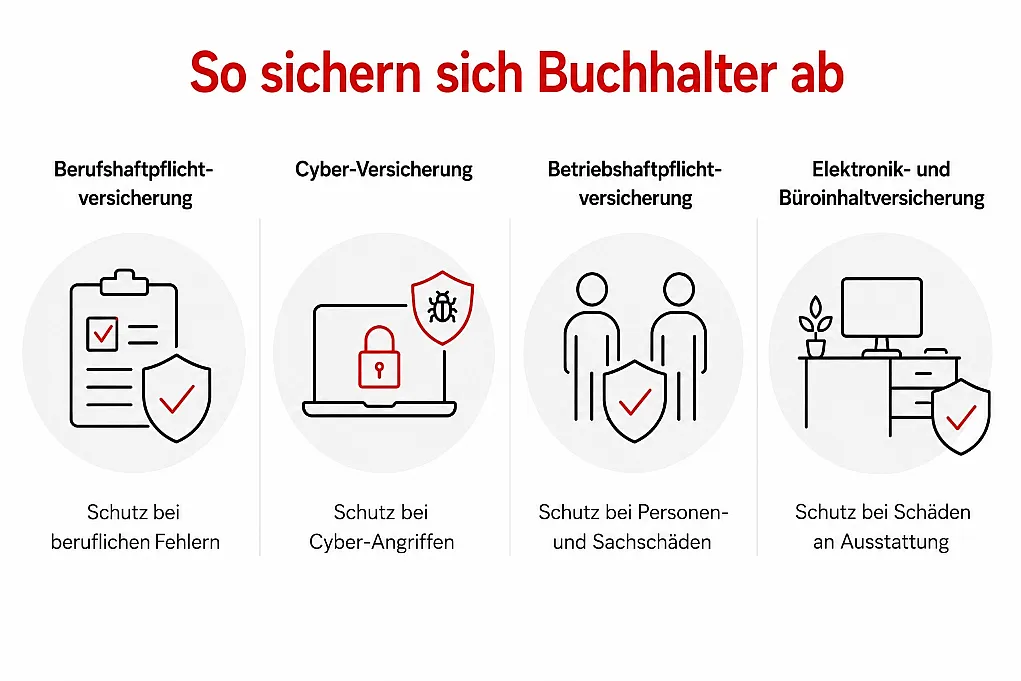
Die wichtigste Versicherung für Buchhalter ist die Berufshaftpflicht. Daneben sind Cyber-Versicherung, Betriebshaft­pflicht und Elektronik- und Büroinhaltsversicherung sinnvoll, um umfassend abgesichert zu sein.

Diagramm zeigt vier Versicherungsarten, mit denen Buchhalter sich absichern: Berufshaftpflicht-, Cyber-, Betriebshaftpflicht- und Elektronik- sowie Büroinhaltsversicherung. Jede Kategorie ist mit Symbolen (z. B. Klemmbrett, Laptop, Personen, Schreibtisch) und kurzen Beschreibungen zu Schutzbereichen (berufliche Fehler, Cyber-Angriffe, Personen- und Sachschäden, Ausstattungsschäden) dargestellt.
  • Berufshaftpflichtversicherung: Sie schützt vor Schäden, die Buchhalter durch ihre Arbeit verursachen, indem sie Forderungen nach Schadenersatz übernimmt.
  • Cyber-Versicherung: Bei Hacker-Angriffen und Cyber-Vorfällen übernimmt sie die Kosten für IT-Forensik, Bereinigung und Datenwiederherstellung.
  • Betriebshaftpflichtversicherung: Wenn Buchhalter bei ihren Kunden Personen- oder Sachschäden verursachen, springt sie ein.
  • Elektronik- und Büroinhalt­versicherung: Bezahlt die Reparatur oder den Ersatz bei Schäden an Elektronik und Büroausstattung.

Fazit: Erfolgreicher Buchhalter werden

Buchhalter werden kann man über eine kaufmännische Ausbildung, ein wirtschaftliches Studium oder den Quereinstieg. Wichtig sind fundierte Kenntnisse in Buchführung und Rechnungswesen sowie praktische Berufserfahrung.

Durch ihre Arbeit mit Finanz-, Kunden- und Personaldaten sind Buchhalter verschiedenen Haftungsrisiken ausgesetzt. Deshalb sollten sie im Schadenfall durch eine passende Berufshaftpflichtversicherung umfassend abgesichert sein.

Häufige Fragen zum Beruf Buchhalter

Wie lange dauert es, Buchhalter zu werden?

Das hängt vom gewählten Karriereweg ab. Eine kaufmännische Ausbildung dauert in der Regel zwei bis drei Jahre, ein Bachelorstudium meist sechs bis acht Semester. Beim Quereinstieg hängt die Dauer davon ab, welche Kenntnisse bereits vorhanden sind und welche Weiterbildungen benötigt werden.

Ist Buchhalter eine geschützte Berufsbezeichnung?

Nein, die Berufsbezeichnung „Buchhalter“ ist in Deutschland nicht geschützt. Anders ist es bei bestimmten anerkannten Fortbildungsabschlüssen, etwa „Geprüfter Bilanzbuchhalter/Geprüfte Bilanzbuchhalterin – Bachelor Professional in Bilanzbuchhaltung“.

Kann man Buchhalter ohne Ausbildung werden?

Ja, auch ohne bestimmte Berufsausbildung ist der Einstieg möglich. Entscheidend sind die erforderlichen Kenntnisse in Buchführung und Rechnungswesen, die beispielsweise durch Weiterbildungen und Berufspraxis erworben werden können.

Kann man Buchhalter ohne Berufserfahrung werden?

Grundsätzlich ist ein Berufseinstieg auch ohne vorherige Tätigkeit in der Buchhaltung möglich. Wer weder eine einschlägige Ausbildung noch Berufserfahrung mitbringt, muss sich zunächst die notwendigen Fachkenntnisse aneignen. Für bestimmte Tätigkeiten selbstständiger Buchhalter gelten zusätzliche gesetzliche Anforderungen.

Welche Weiterbildung ist für Buchhalter sinnvoll?

Das hängt vom Tätigkeitsbereich und Karriereziel ab. Möglich sind Weiterbildungen in Finanzbuchhaltung, Lohn- und Gehaltsbuchhaltung oder Bilanzbuchhaltung. Auch Kenntnisse in Buchhaltungssoftware und digitalen Prozessen sind für den Berufsalltag relevant.

Kann man als Buchhalter ein eigenes Buchhaltungsbüro gründen?

Ja, Buchhalter können sich selbstständig machen und ein eigenes Buchhaltungsbüro gründen. Welche Leistungen sie für Kunden anbieten dürfen, hängt allerdings von ihrer Qualifikation und Berufserfahrung sowie den Vorgaben des Steuerberatungsgesetzes ab.

Werden Buchhalter durch KI ersetzt?

KI wird Buchhalter voraussichtlich nicht vollständig ersetzen, verändert aber ihre Aufgaben. Standardisierte Prozesse wie Belegerfassung und Datenverarbeitung lassen sich zunehmend automatisieren. Fachliche Kontrolle, Datenqualität und die korrekte Einordnung von Geschäftsvorgängen bleiben wichtige Aufgaben. 

Franz Kupfer ist Head of Professional Indemnity, D&O bei Hiscox

Autor: Franz Kupfer, Product Head Professional Indemnity, D&O

Experte für gewerbliche Haftpflicht- und D&O-Versicherungen

Franz Kupfer ist Product Head Professional Indemnity, D&O bei Hiscox und bringt umfassendes Fachwissen rund um gewerbliche Haftpflicht- und D&O-Versicherungen mit. Seine Karriere begann er 2012 als Graduate Trainee bei Hiscox.